
De quoi parle-t-on exactement ?
L'expression « argent au noir » désigne des revenus perçus sans avoir été déclarés à l'administration fiscale ni, le cas échéant, aux organismes sociaux : travail dissimulé, ventes sans facture, loyers non déclarés, commissions occultes, sommes encaissées en espèces. Le sujet est celui d'un manquement fiscal, qui peut devenir une infraction pénale lorsqu'il est volontaire.
Il ne faut pas confondre deux notions voisines :
- la fraude fiscale, qui consiste à échapper ou tenter d'échapper à l'impôt, notamment en omettant de déclarer des revenus ;
- le blanchiment, qui consiste à dissimuler l'origine de fonds provenant d'une infraction, ou à les réintroduire dans l'économie légale pour en masquer la source.
Le blanchiment de fraude fiscale existe en droit : les sommes tirées d'une fraude fiscale sont, elles aussi, considérées comme provenant d'une infraction. Placer ces sommes peut donc constituer une infraction supplémentaire, distincte de la fraude initiale.
Pourquoi placer ces sommes est devenu très difficile
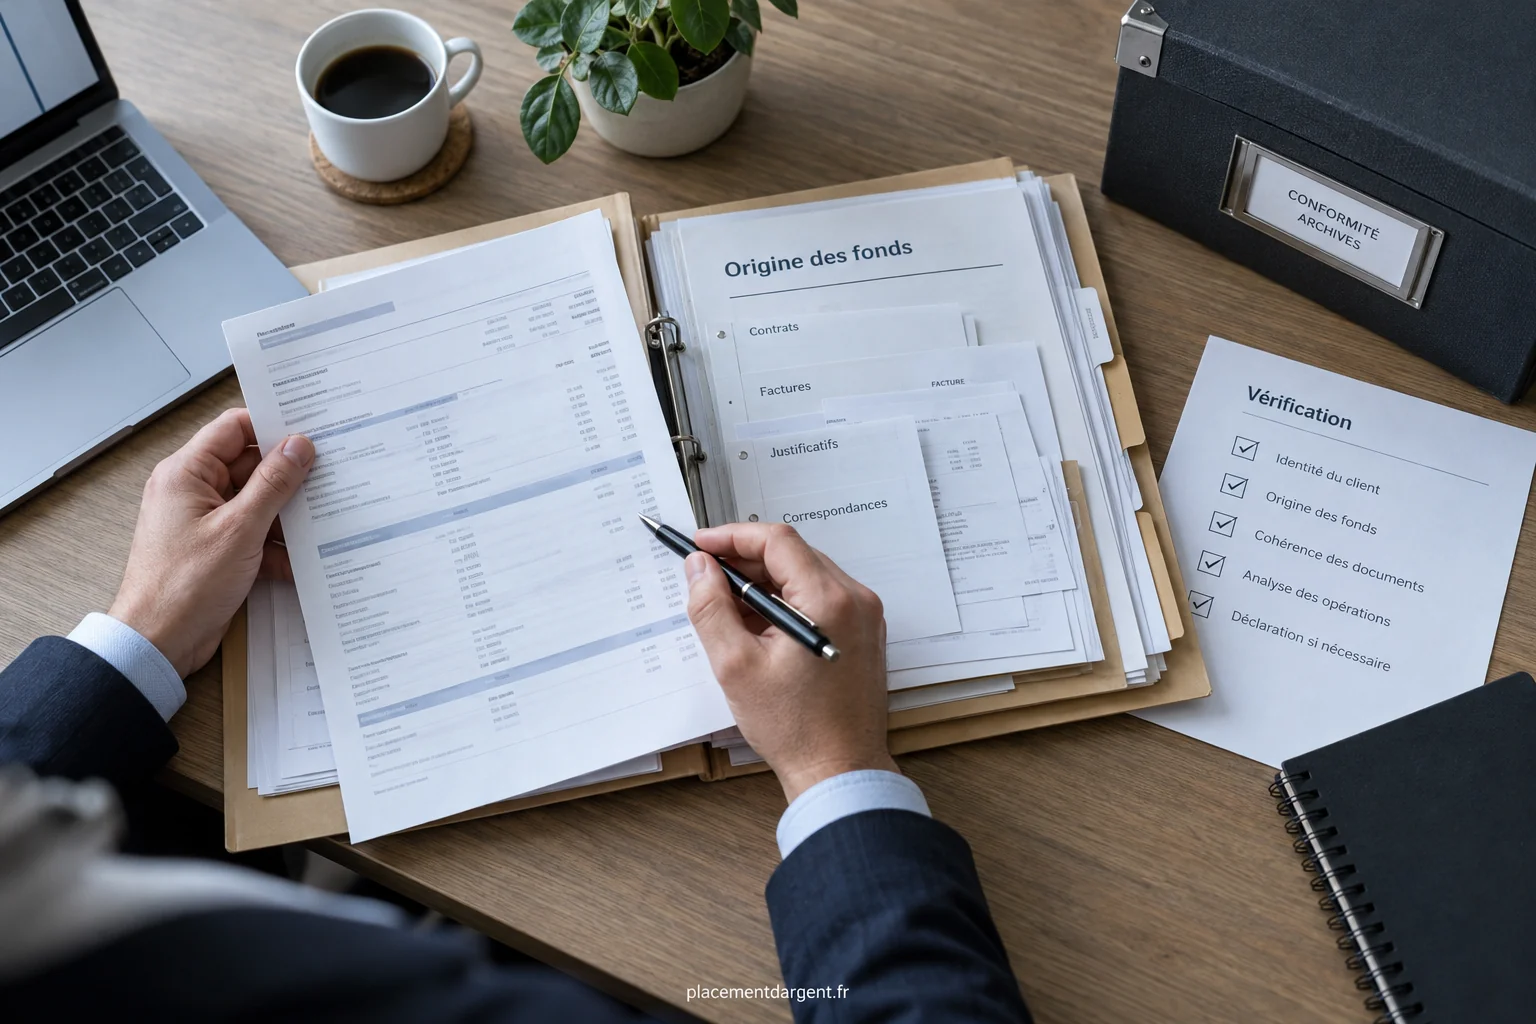
Les établissements financiers sont tenus à des obligations de vigilance : identifier le client, comprendre l'objet de la relation, vérifier l'origine des fonds lorsqu'une opération paraît inhabituelle et surveiller les flux dans la durée. Les banques, assureurs, courtiers, notaires, experts-comptables, avocats ou agents immobiliers sont concernés selon leur activité.
Concrètement, un dépôt important en espèces, un virement sans lien avec le profil du client ou un afflux de fonds depuis l'étranger peut déclencher une demande de justificatifs : bulletins de paie, acte de vente, relevé de cession, attestation de succession. Si les explications ne convainquent pas, l'établissement peut refuser l'opération, clôturer le compte ou transmettre une déclaration de soupçon.
Cette déclaration est adressée au service de renseignement financier Tracfin et reste confidentielle : le client n'en est pas informé. Le dispositif s'étend depuis plusieurs années aux soupçons de fraude fiscale, et pas seulement à la criminalité organisée.
Le rôle des autorités et des standards internationaux
En France, l'Autorité de contrôle prudentiel et de résolution supervise le respect des règles de lutte contre le blanchiment par les banques et les assureurs, et peut prononcer des sanctions contre les établissements défaillants. Les professions juridiques et comptables relèvent de leurs propres organes de contrôle.
Au niveau mondial, le Groupe d'action financière définit les recommandations suivies par les États, évalue leurs dispositifs et publie des listes de juridictions à risque. L'Union européenne harmonise progressivement ces exigences, avec de nouveaux textes dont l'application s'échelonne dans les prochaines années.
Cet environnement explique que les établissements appliquent des règles internes strictes et refusent parfois des clients ou des opérations par prudence, même sans preuve d'infraction.
Espèces, achats de prestige et fractionnement : des pistes peu praticables
Les paiements en espèces sont plafonnés par la réglementation, et le plafond varie selon la qualité du payeur ; il peut évoluer. Les achats de biens de valeur, voitures, bijoux ou immobilier, passent par des intermédiaires soumis eux aussi à des obligations de vigilance, et par des actes authentiques pour l'immobilier.
Le fractionnement de dépôts en petites sommes pour éviter l'attention est un schéma bien connu des établissements : la répétition d'opérations modestes est précisément un signal d'alerte. Le recours à des prête-noms, à des comptes de tiers ou à des sociétés écrans est lui aussi un indice classique, et il peut engager la responsabilité de toutes les personnes qui y participent.
Ces pratiques, loin de protéger, constituent souvent des circonstances aggravantes en cas de contrôle.
Les sanctions fiscales et pénales encourues
Les conséquences se cumulent. D'après les informations publiées par l'administration, elles comprennent :
- le rappel de l'impôt éludé, assorti d'intérêts de retard de 0,20 % par mois ;
- des majorations de 40 % en cas de manquement délibéré et de 80 % en cas de manœuvres frauduleuses ou d'activité occulte ;
- des peines pénales pouvant atteindre 500 000 € d'amende et cinq ans d'emprisonnement pour une fraude fiscale, jusqu'à 3 millions d'euros et sept ans dans les cas aggravés, notamment avec des comptes à l'étranger ou une bande organisée ;
- une possible privation temporaire de certaines réductions et crédits d'impôt.
L'administration peut en outre remonter loin dans le temps lorsqu'une activité occulte est découverte : les délais de reprise sont alors allongés. S'y ajoutent, le cas échéant, les poursuites pour blanchiment, qui obéissent à leurs propres règles.
Exemple chiffré avec des montants hypothétiques
Un artisan hypothétique a encaissé 30 000 € en espèces sur trois ans sans les déclarer et souhaite les verser sur un contrat d'épargne.
- La banque ou l'assureur demande l'origine des fonds. Faute de justificatif, l'opération est refusée ou signalée.
- Si l'administration découvre les revenus, elle reconstitue l'impôt et les cotisations dus sur les trois années, avec intérêts de retard.
- Une majoration de 40 % ou de 80 % peut s'ajouter selon l'appréciation de l'intention.
Ces chiffres sont purement illustratifs : le montant exact dépend du taux marginal, de la nature des revenus et de la situation de la personne. L'exemple montre surtout que le coût d'un manquement dépasse largement l'impôt éludé.
Régulariser plutôt que dissimuler
Une personne qui a omis de déclarer des revenus peut, en principe, déposer spontanément une déclaration rectificative auprès de son service des impôts. Cette démarche permet de payer l'impôt dû, majoré d'intérêts de retard, avant tout contrôle. L'administration tient compte de la bonne foi et de la spontanéité, et les majorations peuvent alors être moins lourdes que dans un contrôle avec manquement délibéré.
Avant de se lancer, il est utile de :
- reconstituer les revenus par année et les justificatifs correspondants ;
- évaluer l'impôt, les cotisations et les intérêts dus ;
- se faire accompagner par un avocat fiscaliste ou un expert-comptable, soumis au secret professionnel pour le premier ;
- déposer les déclarations dans le délai le plus court possible.
La régularisation ne garantit pas l'absence de poursuites, mais elle est généralement considérée comme plus favorable que d'attendre un contrôle.
Ce que l'épargnant honnête doit retenir
Quelques principes simples permettent de rester en sécurité :
- déclarer tous les revenus, y compris occasionnels ou perçus en espèces ;
- conserver pendant plusieurs années les justificatifs des gros mouvements de fonds : vente, héritage, donation, prime, indemnité ;
- répondre rapidement aux demandes de la banque sur l'origine des fonds, qui relèvent d'une obligation légale et non d'une défiance personnelle ;
- refuser de prêter son compte à un tiers ou d'accepter des fonds dont l'origine est inconnue.
Ces règles valent aussi pour les héritages et les cadeaux importants : une somme reçue légalement mais non documentée peut susciter les mêmes questions. Ces règles évoluent régulièrement ; il convient de se renseigner auprès de l'administration ou d'un conseil avant toute démarche.
Questions fréquentes
Peut-on placer sans risque de l'argent gagné au noir ?
Non. Les établissements financiers doivent vérifier l'origine des fonds et peuvent refuser l'opération, clôturer le compte ou adresser une déclaration de soupçon à Tracfin. Au-delà, l'administration peut recouper des informations et réclamer l'impôt, des intérêts et des majorations, voire engager des poursuites.
Quelle différence entre fraude fiscale et blanchiment ?
La fraude fiscale consiste à échapper à l'impôt, par exemple en ne déclarant pas ses revenus. Le blanchiment consiste à dissimuler l'origine de fonds issus d'une infraction ou à les réinjecter dans l'économie légale. Les sommes issues d'une fraude fiscale peuvent être visées, ce qui permet d'ajouter une seconde infraction.
La banque prévient-elle le client d'une déclaration à Tracfin ?
Non. La déclaration de soupçon est confidentielle et le client ne doit pas en être informé. L'établissement peut cependant demander des explications ou des justificatifs sur certaines opérations, ce qui relève d'une obligation de vigilance et ne signifie pas qu'une déclaration a été faite.
Quelles sanctions pour des revenus non déclarés ?
Le rappel d'impôt s'accompagne d'intérêts de retard de 0,20 % par mois et de majorations de 40 % ou 80 % selon les cas. En cas de fraude, des poursuites pénales sont possibles, avec des amendes et des peines d'emprisonnement qui peuvent être aggravées si des comptes à l'étranger sont en cause.
Comment régulariser des revenus oubliés ?
En déposant une déclaration rectificative auprès de son service des impôts, accompagnée du paiement de l'impôt dû et des intérêts de retard. Faire la démarche spontanément, avant tout contrôle, est apprécié. Un avocat fiscaliste ou un expert-comptable peut aider à reconstituer les montants et à préparer le dossier.
Quels justificatifs conserver pour un gros versement ?
Selon l'origine des fonds : acte de vente, attestation notariée de succession ou de donation, bulletins de paie, avis d'imposition, relevé de cession de titres ou preuve de l'indemnité reçue. Ils permettent de répondre vite à la banque et de prouver que la somme a une origine légale.