
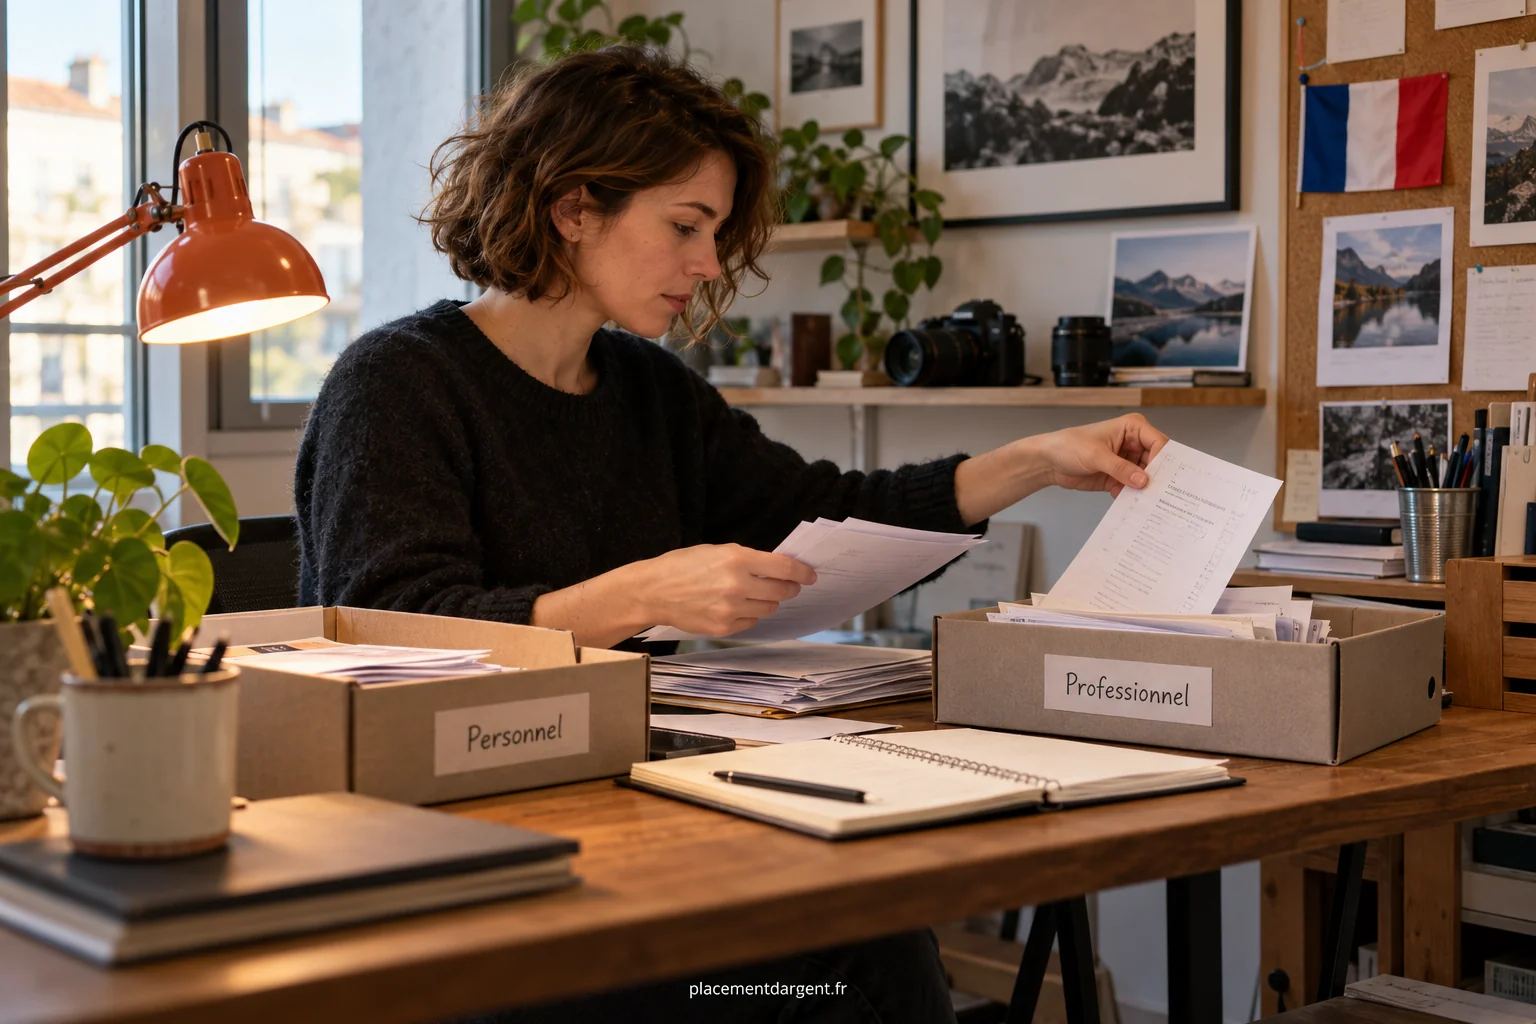
Deux flux d’argent, deux régimes fiscaux
Un entrepreneur individuel au régime micro encaisse des recettes liées à sa clientèle. Il peut aussi détenir, à titre privé, un livret, un compte-titres, un contrat d’assurance-vie ou des parts de société. Les revenus de ces placements relèvent d’une autre catégorie que celle des bénéfices professionnels.
La distinction paraît simple, mais elle se brouille dans la pratique : mêmes banques, mêmes relevés, parfois même compte. Le statut professionnel ne transforme pas automatiquement chaque entrée d’argent en chiffre d’affaires, et l’épargne personnelle ne devient pas professionnelle parce que son propriétaire exerce une activité indépendante.
Ce que recouvre le chiffre d’affaires du régime micro
Le chiffre d’affaires du micro-entrepreneur correspond aux sommes réellement encaissées en contrepartie de ventes ou de prestations. Un intérêt bancaire, un dividende ou le produit de la vente de titres personnels n’est pas une prestation facturée à un client ; il n’a donc pas vocation à être déclaré sur l’espace de déclaration du chiffre d’affaires.
Selon les règles applicables en 2026, les plafonds du régime micro sont de 203 100 € pour les activités de vente et de logement, et de 83 600 € pour les prestations de services et les professions libérales relevant des BNC. Ces seuils ne tiennent compte que des recettes de l’activité.
Inclure par erreur des produits de placement gonflerait artificiellement les recettes et pourrait rapprocher du plafond, voire de la franchise de TVA.
Comment sont taxés les revenus de placements personnels
Les revenus de placements détenus à titre privé suivent les règles des revenus de capitaux mobiliers et des plus-values mobilières. En 2026, le prélèvement forfaitaire unique s’établit à 31,4 % pour les dividendes, intérêts de comptes à terme et plus-values sur valeurs mobilières : 12,8 % d’impôt et 18,6 % de prélèvements sociaux. L’option pour le barème progressif reste possible.
D’autres supports suivent un régime distinct : les livrets réglementés sont exonérés, tandis que l’assurance-vie, le plan d’épargne en actions ou le plan d’épargne logement ont leurs propres règles.
L’activité indépendante ne modifie pas ces taux. En revanche, le revenu fiscal du foyer, qui inclut les bénéfices micro après abattement, peut influencer le choix entre prélèvement forfaitaire et barème.
Abattement forfaitaire et versement libératoire : ce qu’ils ne couvrent pas
Le régime micro applique à l’administration, et non à l’entrepreneur, un abattement forfaitaire pour frais : 71 % pour la vente de marchandises, 50 % pour les prestations de services commerciales ou artisanales, 34 % pour les activités libérales relevant des BNC. Ces taux se vérifient chaque année.
Ils ne concernent que les recettes professionnelles. Un dividende ne bénéficie pas de l’abattement du régime micro, et un intérêt ne peut pas être minoré par des frais professionnels.
L’option pour le versement libératoire de l’impôt sur le revenu vise aussi uniquement le chiffre d’affaires déclaré. Elle ne supprime pas l’obligation de déclarer séparément les revenus de placements dans la déclaration annuelle de revenus.
Professions libérales, régime réel et trésorerie professionnelle
Au régime réel, le bénéfice est calculé à partir des recettes et des dépenses de l’activité. La question se pose alors de savoir si un placement a été affecté à l’exploitation, par exemple pour constituer une réserve de trésorerie, ou s’il relève du patrimoine privé.
Le simple fait de financer un placement avec des recettes professionnelles ne suffit pas à trancher. Il faut examiner l’affectation réelle, la tenue de la comptabilité et la cohérence de l’ensemble. Les règles diffèrent aussi si l’entrepreneur exerce par l’intermédiaire d’une société, notamment une société soumise à l’impôt sur les sociétés : la trésorerie de la structure n’est plus celle de l’exploitant.
Dans les situations mixtes, un avis écrit de l’expert-comptable évite des redressements difficiles à contester.
Séparer les comptes pour prouver l’origine des fonds
Un micro-entrepreneur doit ouvrir un compte bancaire dédié à son activité lorsque son chiffre d’affaires dépasse 10 000 € sur deux années civiles consécutives. Ce compte peut être un compte professionnel ou un compte distinct à usage exclusif de l’activité.
Même sans cette obligation, séparer les flux simplifie les contrôles. Les virements de l’activité vers l’épargne personnelle doivent rester identifiables, tout comme les apports faits à l’entreprise depuis l’épargne privée.
Pièces à conserver
- relevés bancaires distincts pour chaque catégorie de flux ;
- avis d’opéré et attestations fiscales de l’établissement ;
- livre des recettes et factures émises ;
- justificatifs de provenance des sommes investies.
Illustration chiffrée avec des montants hypothétiques
Imaginons un consultant libéral au régime micro-BNC qui encaisse 40 000 € de recettes dans l’année et perçoit, à titre personnel, 500 € de dividendes de titres détenus en compte-titres. Les chiffres sont arrondis et fictifs.
- Le chiffre d’affaires déclaré pour l’activité est de 40 000 €, et non de 40 500 €.
- L’abattement de 34 % est appliqué par l’administration sur les 40 000 € ; le bénéfice imposable de l’activité ressort à 26 400 €.
- Les 500 € de dividendes sont déclarés à part. Au prélèvement forfaitaire de 31,4 %, la fiscalité atteint environ 157 €.
- Les cotisations sociales de l’activité sont calculées sur le chiffre d’affaires professionnel seulement.
Erreurs courantes à éviter
Plusieurs confusions reviennent chez les indépendants :
- additionner l’ensemble des entrées d’un relevé bancaire pour renseigner le chiffre d’affaires ;
- déclarer en recettes des intérêts ou des plus-values qui relèvent de l’épargne privée ;
- omettre de déclarer les placements au motif que l’impôt sur l’activité a déjà été payé par versement libératoire ;
- mélanger un compte d’exploitation et un compte-titres personnel sans trace des mouvements ;
- utiliser des fonds professionnels pour investir sans en documenter l’affectation.
Un autre piège tient à l’exercice par société : les revenus du dirigeant et la trésorerie de la structure sont alors distincts, et la fiscalité d’un placement dépend du détenteur.
Démarches pratiques avant de déclarer
Avant de remplir les déclarations, il est utile de classer les revenus de l’année par origine : recettes professionnelles encaissées, revenus de placements privés et éventuels apports personnels. Chaque catégorie est ensuite reportée dans la déclaration qui lui correspond.
En cas de doute sur la qualification d’un placement, d’un compte mixte ou d’une trésorerie importante, il est prudent de solliciter un expert-comptable ou un conseil fiscal et de vérifier avec l’organisme concerné les conditions applicables. Une organisation professionnelle de la profession libérale peut aussi fournir des guides pratiques sur la tenue des comptes et les obligations déclaratives.
Questions fréquentes
Les intérêts de mon livret doivent-ils figurer dans mon chiffre d’affaires ?
Non. Un intérêt bancaire n’est pas la contrepartie d’une prestation ou d’une vente. Il ne s’ajoute pas au chiffre d’affaires du régime micro. Selon le support, il peut être exonéré, comme sur un livret réglementé, ou déclaré avec les revenus de capitaux mobiliers du foyer.
Le versement libératoire dispense-t-il de déclarer mes dividendes ?
Non. Le versement libératoire porte uniquement sur l’impôt dû au titre du chiffre d’affaires de l’activité. Les dividendes, intérêts et plus-values personnels restent à déclarer dans la déclaration annuelle de revenus et suivent leur propre régime d’imposition, au prélèvement forfaitaire ou au barème.
Puis-je investir mes recettes professionnelles dans un compte-titres ?
Rien n’interdit à un entrepreneur d’utiliser ses bénéfices disponibles pour investir. Cependant, les revenus du placement relèvent en principe du patrimoine privé, sauf affectation à l’exploitation démontrable. Il est prudent de documenter les mouvements entre comptes et de faire valider le classement par un professionnel du chiffre.
Faut-il un compte bancaire séparé pour l’activité ?
Un compte dédié devient obligatoire pour le micro-entrepreneur dont le chiffre d’affaires dépasse 10 000 € pendant deux années civiles consécutives. Même en dessous de ce seuil, séparer les flux facilite la tenue du livre des recettes et la justification de l’origine des fonds lors d’un contrôle.
Les plafonds du régime micro tiennent-ils compte de mes placements ?
Non. Les plafonds, fixés en 2026 à 203 100 € pour la vente et 83 600 € pour les services et les BNC, s’apprécient sur le chiffre d’affaires de l’activité. Les revenus de placements personnels n’entrent pas dans ce calcul, sauf s’ils devaient être rattachés à l’exploitation.
Que faire si je possède aussi une société ?
Dans ce cas, il faut distinguer trois niveaux : l’entreprise individuelle, la société et le patrimoine privé. Les produits perçus par la société relèvent de son résultat, ceux du dirigeant de sa déclaration personnelle. Une vérification du classement avec un expert-comptable est recommandée avant toute déclaration.